
你可能听过一句话:配资就是把“自有资金”再借一份来炒。说得直白点,配资炒股理财的核心并不是“更聪明”,而是“资金放大”。常见做法是:你投入一定保证金,配资平台再提供一部分资金,你用这笔“合并资金”去买卖证券;当你的账户波动到触发条件,平台可能要求追加保证金或直接采取强制平仓(很多人会用“强平”这个词)。
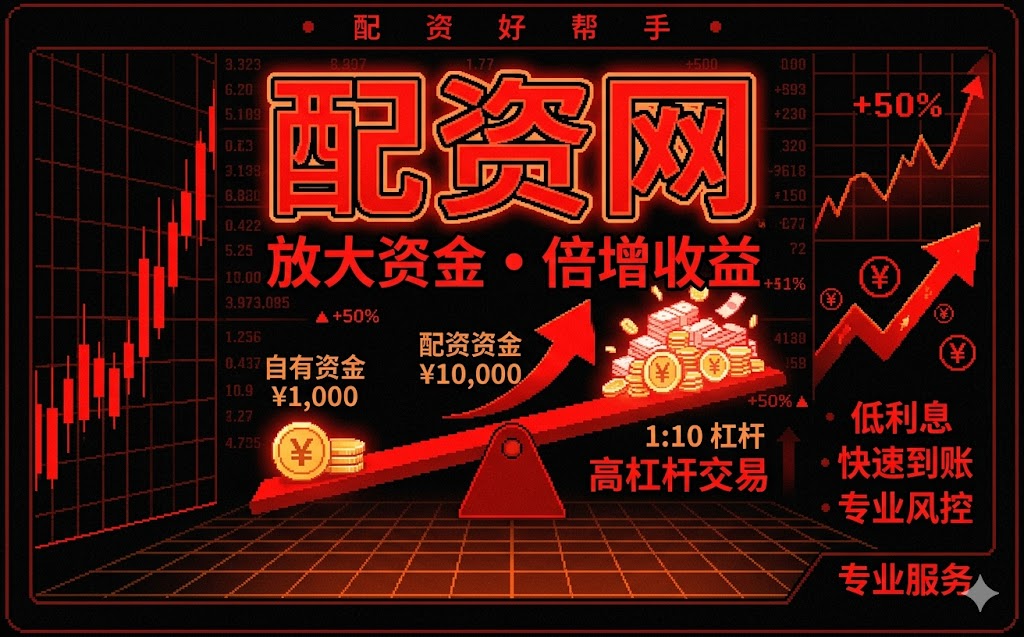
这里的“配资原理”其实就三段:资金怎么进、收益怎么分、亏损怎么收。收益常按比例划分,但亏损往往更“硬”。尤其当你选的标的跌得快、保证金缓冲不足时,风险会以更高频率出现,而不是慢慢“扛一扛”。
杠杆资金比例是配资方案里最显眼的参数:比如你出1,平台出几倍。但要注意,杠杆越高,账户净值对价格波动的敏感度越强。你以为自己在“投资”,实际上在承受更快的风险传导。
从交易角度,杠杆意味着两件事:第一,你盈利的速度更快;第二,亏损的触发也更快。很多配资平台会设置保证金比例、维持担保比例、追加频次与强平规则。你看到的是“可用资金”,平台更在意的是“风险能不能在规则内被控制”。
提醒一下:在合规语境里,投资者常见的“融资融券”与一些民间/平台化的配资形式并不等同。监管对市场参与、资质与信息披露要求不同。权威口径可参考中国证监会及相关部门发布的投资者保护与场外交易合规提示,以及证券公司业务规则的公开内容。你可以把它理解为:同样叫“借钱炒”,但合规边界不一样,底层保障也不一样。
证券配资市场里,常见宣传会把“平台体量、市场占有率”说得很漂亮,仿佛占得越多就越安全。可现实更像一张“流量地图”:市场占有率高,可能代表品牌与客户多,也可能代表在某些行情里扩张更快、风控更依赖外部条件。
你可以用一个简单思路核对平台是否“真的稳”:当行情剧烈波动时,平台的保证金追加是否及时可核验?强平规则是否写得清楚?资金是否有明确的托管与监管路径?是否存在“先让你入金、再谈规则”的情况?这些比“占有率”更关键。
一些公开的金融消费者保护材料也反复强调:投资者应核验机构资质、警惕承诺收益、警惕诱导资金划转到非正规账户。别把“看起来很专业的说辞”当作风控证明。
配资平台风险通常集中在几类场景里:
换句话说,配资的“风险”不只是价格跌,而是当跌发生时,你是否还有选择权。选择权没了,往往就只剩被动。
给你一个更贴近生活的“案例启示”(不点名具体平台):某投资者选择较高杠杆资金比例,行情初期小赚很兴奋,但连续下跌时触发追加保证金。由于白天无法快速处理、通知延迟或未完全理解维持比例,导致账户更快进入强平区间。最终并非“看错方向”那么简单,而是“来不及补”和“规则不清”叠加。
你可以从这个情境反推检查清单:第一,保证金追加条件你是否看懂并能在现实中执行?第二,强平触发是否明确到可计算?第三,你能承受的最大回撤是多少(别用“可能会翻倍”的想法算)?第四,平台是否提供可核验的规则与风险揭示文件?
最后再强调一句:配资炒股理财不是不能讨论,而是要把它当成高风险杠杆工具看待,尤其在证券配资市场里,配资平台风险很容易在“最需要理性的时候”集中爆发。
如果你真打算做资金放大,不妨先把精力放在三件事:弄清配资原理与结算逻辑、把杠杆资金比例换算成可承受的价格波动、再逐条对照平台风控与资金安全路径。你会发现,决定你结局的不是“平台有没有名气”,而是规则是否可理解、风险是否可承受。
记住:市场热的时候,风控最容易被忽略;但风险往往在热度最迷人的时候来得最快。
评论
文章把配资讲得很直白:核心不是更聪明,而是资金放大。尤其“亏损更硬、触发更快”这一点我以前没这么细想,杠杆越高越容易在不知不觉中失去选择权。
提到保证金追加、维持担保比例和强平规则,我觉得最关键是“来不及补”和“规则不清”。如果通知延迟、条件没算明白,哪怕方向对了也可能被动出局。
作者对风险的归类挺到位:规则、流动性、资金通道、信息披露、操作风险都点到了。只看平台占有率或体量确实不够,行情一波动就看风控能否兜住。
我认可文章的提醒:合规语境里融资融券和民间/平台化配资并不等同。把“收益诱惑”换成“风险测算”,再核验规则与风险揭示,才是真正的入门思路。