
清晨打开行情软件时,人们常把“融世配资股票”理解为一种更快的资金放大器。但从风险管理的视角看,它更像一条资金在账户间流转的“通道系统”。在这个系统里,配资工作流程往往从信息核验、交易权限与保证金安排启动:先明确资金来源属性、交易合规边界与合同条款,再完成资金划转、杠杆倍数设定与风控规则加载。此后,每一次买入卖出都对应着对保证金占用、追加保证金与风险监测的持续响应。
需要强调的是,配资在不同司法辖区与监管框架下可能存在合规差异。投资者在理解机制的同时,应以监管要求为准。学界与监管材料普遍关注杠杆对波动率与清算风险的影响,例如国际清算银行BIS在关于杠杆与金融稳定性的研究中多次指出高杠杆会放大资产价格冲击并加速去杠杆过程(来源:BIS,Financial Stability Review各期,相关章节“leverage/financial conditions”)。
把流程拆开看,逻辑更清晰。常见环节可概括为:
- 账户与身份核验:确认交易账户归属、权限与资金用途一致性。
- 签约与条款确认:包含杠杆倍数上限、保证金比例、费用口径与强平规则。
- 资金流转管理:将配资资金按约定路径划入指定账户或托管安排,确保入出路径可追溯。
- 杠杆倍数管理:系统设定倍数区间并与标的波动、可担保资产属性联动。
- 交易监控与风险触发:实时计算浮盈浮亏、保证金覆盖率与风险敞口。
- 追加保证金/强制减仓/平仓执行:当指标触发时按合同流程执行,防止风险失控。
杠杆投资风险管理的核心并非一句“少用杠杆”,而是把风险拆成可度量的组件:回撤速度、保证金缓冲、流动性与执行成本。一般来说,杠杆越高,对应的保证金占用越低,但清算触发所需的价格变动也会被显著放大。换言之,高杠杆并不只影响“收益”,更改变了“亏损的时间尺度”。当市场波动加剧时,保证金覆盖率可能快速下降,从而导致追加保证金或被动平仓。
公开研究也常将杠杆与清算联系在一起。比如Barberis、Thaler等关于行为与市场定价的研究虽不直接针对“配资”,但结论指向同一机制:投资者在波动来临时容易低估尾部风险,而杠杆会把这种偏差从心理层面转化为资金层面的不可逆后果(可检索:Journal of Finance与相关综述文献,关键词“leverage liquidation risk”)。
高杠杆低回报风险并非“亏得一定更多”,而是“预期回报难以覆盖额外不确定性”。在震荡市中,杠杆可能带来短期看似“有效”的放大;但一旦遭遇流动性收缩或趋势反转,成本结构(利息、管理费、可能的滑点)与强平机制会共同压缩净收益。市场表现层面,典型表现是:高波动标的的回撤更快触发风险阈值,导致即便后续市场回暖,投资者也可能因已被动退出而无法享受反弹。
因此,评估融世配资股票时更应关注“资金流转管理”与“杠杆倍数管理”的联动:资金从入金到出金的可控性,决定了你能否在压力时保留机动;倍数的变化与标的波动匹配程度,决定了风险阈值距离你多远。理性做法是先建立情景测试:假设标的下跌X%,保证金覆盖率是否仍充足;再检验追加通知到执行之间是否留有足够时间。
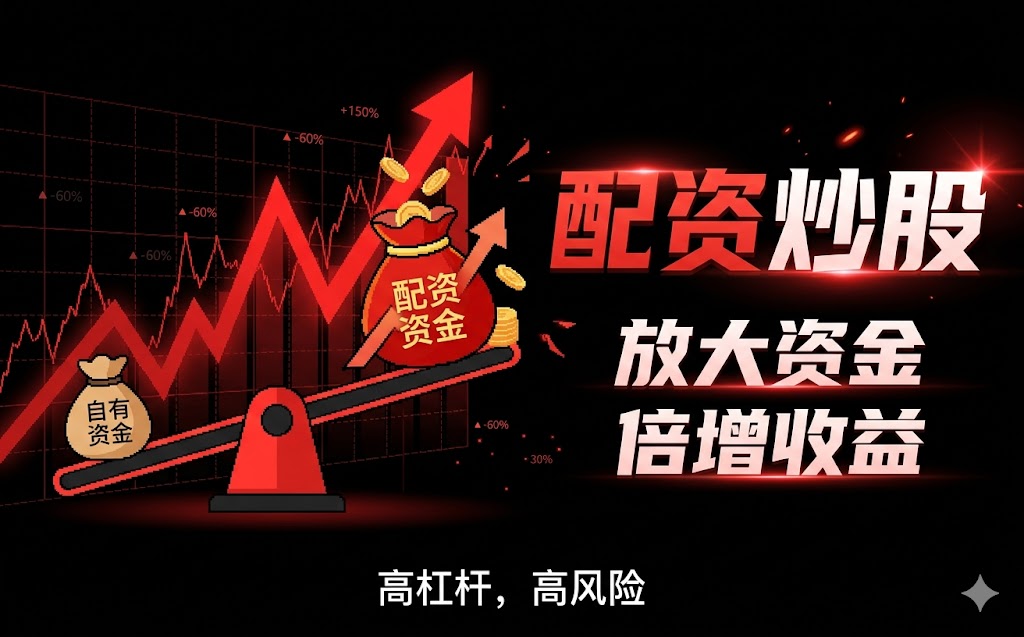
要把杠杆倍数管理做得更科学,可以遵循四个问句。第一,倍数上限是否与自身承受能力一致,而不是与短期收益预期一致。第二,风险触发指标是否明确可复核,例如保证金覆盖率计算口径、阈值与频率。第三,资金流转管理是否具备路径透明性与可对账性,避免“资金不明去向”的合规与操作风险。第四,费用与执行成本是否在情景测试中被纳入,防止“名义收益大于成本”只存在于理想行情。
最后提醒:本文为科普性机制解读,不构成投资建议。投资者务必在合规框架下理解产品条款,并根据监管要求审视自身交易行为。
(参考与延伸:国际清算银行BIS Financial Stability Review中关于杠杆、金融稳定与去杠杆机制的讨论;Barberis、Thaler等关于行为偏差与市场定价的学术文献综述,可检索“leverage liquidation risk”相关条目。)
你更关心“倍数多少”还是“强平触发条件”?
评论
文章把“配资”从赚钱神话拉回到资金流转与风控链条,账户核验、杠杆设定、保证金监测这些都写得很具体。尤其强调高杠杆会改变亏损时间尺度,读完更警惕。
我以前只盯倍数,没想过触发条件的计算口径、阈值频率和追加通知到执行的时间差。文中用情景测试来提醒“名义收益大于成本”,对理解很有帮助。
提到BIS关于杠杆放大会加速去杠杆过程,这个逻辑和强平机制是同一套风险传导路径。文中把回撤速度、保证金缓冲、流动性与执行成本并列,很实用。
我赞同文末的“机制科普不构成投资建议”。另外关于不同司法辖区的合规差异也提醒得及时。看完最想再复核自己的合同条款和保证金覆盖率计算方法。