
昨晚刷到一段老梗:有人说配资就像给发动机加外挂,“赚发”那叫一个快。可你有没有想过,外挂不光提速,油耗和故障率也一起上来。股市里所谓的“市场资金效率”,本质是资金能不能更顺畅地流向更有效率的投资,但配资这类操作常常让资金流动的“速度”变快,却把“稳定性”的账单也悄悄盖上章。
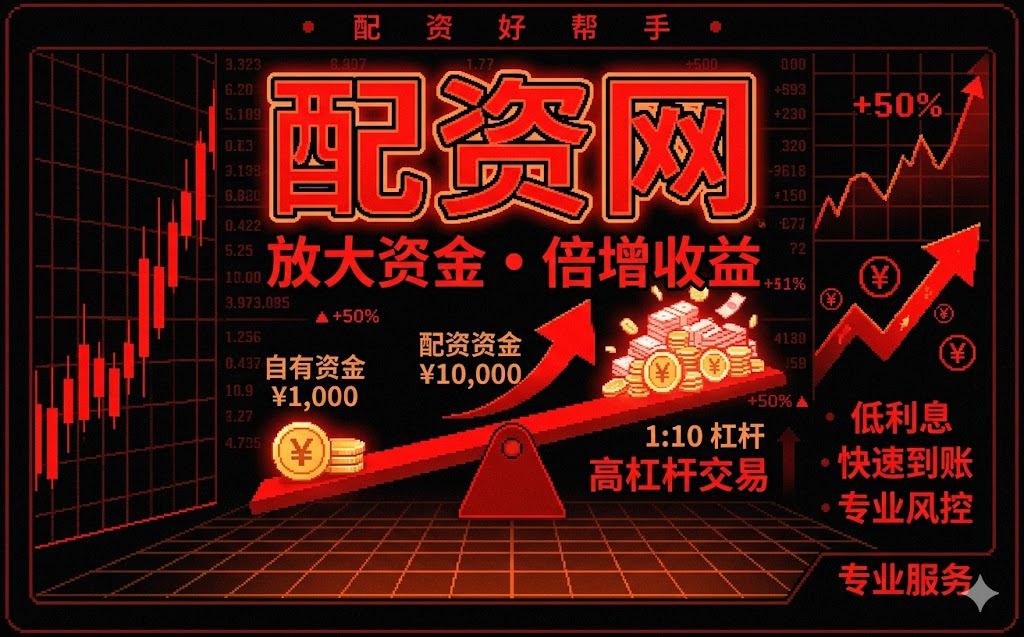
从交易层面讲,杠杆能放大收益也能放大亏损;当市场波动变大,你会发现亏损并不是“慢慢发生”,而是像潮水一样突然把你淹到连呼吸都要计算保证金。换句话说,配资可能短期制造“市场表现”的好看曲线,但那更像是用外力推动的镜头,而不是自然风景。
我们把杠杆对比摆到台面上:同样买入一只标的,不使用杠杆时你承担的是本金波动;使用配资时,你实际承担的是更高的风险敞口。收益被放大的同时,亏损同样被放大,而且还要叠加利息、保证金调整、可能的强平成本。
这就会影响“市场资金效率”的含义:资金的确动得更快了,但是否真正流向了更高质量的投资机会?还是被用来追逐短期波动?当参与者用借来的钱追涨杀跌,市场的定价会更容易受情绪驱动,资金效率反而可能下降——表面热闹,底层更脆。
关于杠杆风险,学术界与国际监管机构一直强调杠杆与流动性风险的联动。例如巴塞尔委员会关于银行资本与杠杆的框架研究强调:在压力情景下,杠杆会放大损失并影响流动性(Basel Committee on Banking Supervision, 巴塞尔委员会,相关“Leverage ratio”框架与配套材料)。虽然股票配资不等同银行杠杆,但机制上的“放大效应+流动性约束”是一致的。
很多“配资赚发”的叙事里,最容易忽略一个环节:补仓和强平。行情顺时确实像顺风车,回撤时却很可能变成“风险外包”。当市场下跌,保证金要求提高,你要么追加资金,要么接受强平。强平带来的卖压会进一步压低价格,形成更恶性的循环。
这就是配资的负面效应:它把原本可以靠时间消化的风险,变成了必须立刻解决的现金流问题。于是失败原因往往不是“你看错了方向”这么简单,而是“你现金流扛不住波动”。再加上利息与费用,亏损并不需要等到基本面崩塌,波动本身就够让人出局。
也有人把“股市融资创新”跟配资画等号。但融资创新更合理的目标应该是:在不牺牲风险可控性的前提下,提升资本配置效率。真正的创新,至少要让风险边界清晰、信息更透明、退出机制更友好。
从监管角度看,我国对场外配资和相关违规行为长期保持高压态度,核心原因就在于其容易引发杠杆累积和系统性风险传染。这里不展开具体条文细节(你如果需要我可以按你所在市场整理要点),但你可以记住一句大白话:监管最怕的不是“有人赚到钱”,而是“用别人的钱把尾部风险推到全体投资者身上”。
你看到的“市场表现”可能是上行阶段的结果:配资资金推动交易更活跃,价格更容易走强,于是大家更容易相信“只要跟对趋势就能赚”。但很多失败都发生在后半场:当市场从慢牛切到震荡,回撤触发保证金压力,资金链断点就开始出现。
失败原因通常集中在几件事:第一,杠杆没有与自身风险承受能力匹配;第二,把短期收益当成长期能力;第三,对流动性和强平机制没有敬畏;第四,忽视成本与尾部风险。你以为自己在做投资,其实是在做“现金流管理的连续竞速”。跑得快的人不一定活得久,活得久的人通常更懂得刹车。
所以,如果你在网上看到“配资赚发”很热闹,也别急着加入。把问题换成更现实的:在最差的波动里,你需要多少现金追加?如果不能追加,你能承受多大程度的强平损失?把这些问题先回答了,市场才不会用下一次回撤教育你。
杠杆对比的感觉就像体温计:你可能因为它读数漂亮就兴奋,但真正要警惕的是“身体是否已在发烧”。配资能让你暂时看见更高的数字,但数字背后是风险在升温。别只盯着体温计指针往上走,想想它为什么会升温。
(参考:Basel Committee on Banking Supervision. Leverage ratio framework 及配套材料;以及各国关于杠杆与流动性风险的研究综述。)
如果你想深入了解,我也建议你把“市场资金效率”拆成三块:资金能否稳定进出、成本是否可持续、风险是否能在压力下被吸收。这样你会更容易识别哪些“股市融资创新”是真的改善配置,哪些只是把风险打包成更刺激的故事。
评论
文章把“市场资金效率”讲得很透:配资让资金更快,但稳定性账单也跟着来。尤其是保证金提高、强平形成卖压的连锁反应,确实不是靠信念能扛过去的。
“杠杆像外挂”这个比喻很形象,收益放大和亏损放大是同一根杠杆的两面。文中还提醒利息、费用、尾部风险叠加,读完感觉就该先算压力情景。
我以前也被“上行阶段很行”的曲线迷惑过。作者说失败往往在后半场回撤触发保证金压力,这点符合实际:交易的风险管理不在K线好看时,而在现金流断点时。
最喜欢结尾那句:先问在最差波动里能补多少现金、能承受多大强平损失。别把短期收益当长期能力,这个思路比讨论热闹的叙事更有用。